Costos de cierre en Texas en 2026: quién paga qué
Respuesta corta: los dos pagan, pero cosas distintas. El comprador normalmente paga del 2% al 5% del precio en cargos del préstamo, título y prepagos. El vendedor paga la póliza de título del dueño, su parte de los impuestos y, por lo general, las comisiones. Y hoy muchos vendedores también ayudan con los costos del comprador.
Atención en español: llame o envíe un texto al 817-874-1602.
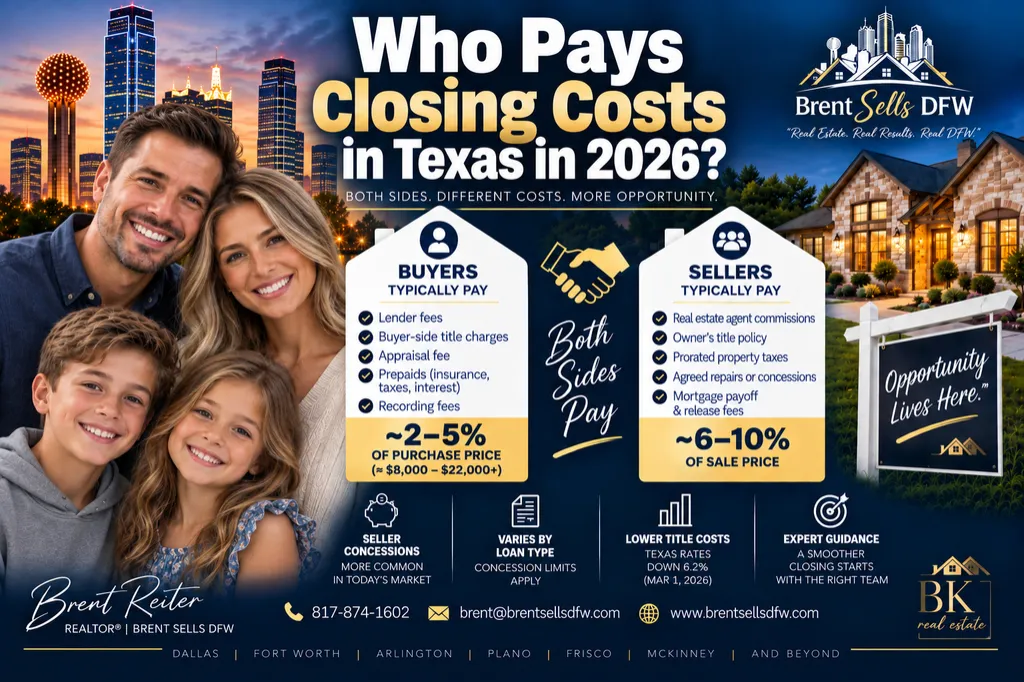
Lo que normalmente paga el comprador
- Cargos del prestamista: originación, evaluación del préstamo y puntos si quiere bajar su tasa. Normalmente de $1,000 a $6,000.
- Póliza de título del prestamista: protege al prestamista, no a usted, pero la paga el comprador. La tarifa la fija el estado.
- Avalúo: normalmente de $350 a $850.
- Inspección: normalmente de $400 a $700, más si agrega revisiones de cimientos, drenaje o plagas. Se paga antes del cierre.
- Prepagos: el seguro de casa del primer año, una reserva para impuestos y los intereses de los primeros días. No son cargos extra, sino gastos que de todos modos tendría, cobrados por adelantado.
- Registro en el condado: para registrar la escritura y la hipoteca, normalmente de $50 a $150.
Ejemplo: en una casa de $285,000, del 2% al 5% son unos $5,700 a $14,250, aparte del enganche. Su prestamista le da un estimado por escrito (Loan Estimate) a los tres días hábiles de solicitar el préstamo, y el número final (Closing Disclosure) por lo menos tres días hábiles antes de firmar.
Lo que normalmente paga el vendedor
- Comisiones: se negocian. En la mayoría de los casos, el vendedor paga la del agente del comprador, así que tener su propio agente es gratis en la mayoría de los casos.
- Póliza de título del dueño: en Texas es costumbre que la pague el vendedor. Protege al comprador contra problemas con el título.
- Su parte de los impuestos del año: en Texas los impuestos se pagan al final del año, así que el vendedor le debe al comprador su parte desde el 1 de enero hasta el día del cierre.
- Reparaciones o concesiones acordadas durante el periodo de opción.
- Pagar su hipoteca actual y registrar la liberación.
Lo que cambió: el vendedor le ayuda
Con más casas a la venta, cada vez es más común que el vendedor pague parte de los costos del comprador. Al 7 de noviembre de 2026, en el 65% de las ventas de Fort Worth de los últimos seis meses y en el 58% de las de los Mid-Cities del último año, el vendedor pagó parte de los costos del comprador, normalmente unos $7,000.
No es automático: se negocia en la oferta. El máximo depende de su préstamo:
| Préstamo | Máximo que puede pagar el vendedor |
|---|---|
| FHA | 6% del precio |
| VA | Los costos normales, más hasta 4% en concesiones |
| Convencional, menos de 10% de enganche | 3% del precio |
| Convencional, 10% a 25% de enganche | 6% del precio |
| Convencional, más de 25% de enganche | 9% del precio |
La concesión nunca puede pasar de sus costos reales. Si negocia $15,000 pero sus costos suman $12,000, el prestamista la limita a $12,000.
Otras formas de cubrir los costos de cierre
- Ayuda para el enganche: muchos programas también cubren costos de cierre. Vea mi guía de ayuda para el enganche.
- Crédito del prestamista: el prestamista paga parte de los costos a cambio de una tasa un poco más alta.
- Incentivos del constructor: en casas nuevas, muchos constructores pagan costos de cierre si usa su prestamista. Compare la oferta completa, no solo el incentivo.
Buena noticia: el título bajó
El estado de Texas regula las primas de seguro de título. Desde el 1 de marzo de 2026, las primas básicas bajaron 6.2%, un ahorro pequeño pero real para los dos lados.
En resumen
No hay una sola respuesta a "quién paga" porque cada lado paga partes distintas. Lo que cambió en 2026 es qué tan seguido el vendedor ayuda con la parte del comprador, y su tipo de préstamo pone el límite. Para calcular cuánto necesita en total, vea mi guía de cuánta casa puede comprar.
Preguntas frecuentes
¿Quién paga los costos de cierre en Texas?
Los dos, pero cada uno paga cosas distintas. El comprador paga los cargos del prestamista, la póliza de título del prestamista y los prepagos, normalmente del 2% al 5% del precio. El vendedor paga la póliza de título del dueño, su parte de los impuestos del año y, por lo general, las comisiones. Hoy muchos vendedores también pagan parte de los costos del comprador si se negocia en la oferta.
¿Cuánto son los costos de cierre para el comprador?
Normalmente del 2% al 5% del precio de la casa. En una casa de $285,000, son unos $5,700 a $14,250. Su prestamista le da un estimado por escrito (Loan Estimate) a los tres días hábiles de solicitar el préstamo.
¿El vendedor puede pagar mis costos de cierre?
Sí, si se negocia en el contrato. El máximo depende de su préstamo: 6% del precio en FHA, 4% en VA además de los costos normales, y en convencional 3% con menos de 10% de enganche, 6% con 10% a 25% y 9% con más de 25%. El vendedor nunca puede pagar más que sus costos reales.
¿Puedo meter los costos de cierre al préstamo?
En una compra normalmente no se suman al préstamo. Se cubren con su dinero, una concesión del vendedor, un crédito del prestamista a cambio de una tasa un poco más alta, un incentivo del constructor o un programa de ayuda para el enganche.
¿Bajaron los costos de título en Texas en 2026?
Sí. El estado de Texas regula las primas de seguro de título, y las primas básicas bajaron 6.2% para cierres desde el 1 de marzo de 2026.
Fuentes
- Departamento de Seguros de Texas: seguro de título
- CFPB en español: estimado del préstamo y declaración de cierre
- Comisión de Bienes Raíces de Texas (TREC)
¿Quiere saber cuánto necesitaría para cerrar en una casa específica? Le ayudo a calcularlo y a negociar que el vendedor pague parte. Llámeme o mándeme un texto; un colega bilingüe le puede devolver la llamada en español.
Brent Reiter, REALTOR®
Brent Sells DFW