¿Qué puntaje de crédito necesita para comprar casa en Texas?
Respuesta corta: la mayoría de los compradores califica con un puntaje de 580 a 620, según el tipo de préstamo. Y sí, se puede comprar casa en Dallas-Fort Worth con crédito bajo. Esta guía explica los mínimos, qué cambia con su puntaje y cómo subirlo rápido.
Atención en español: llame o envíe un texto al 817-874-1602.
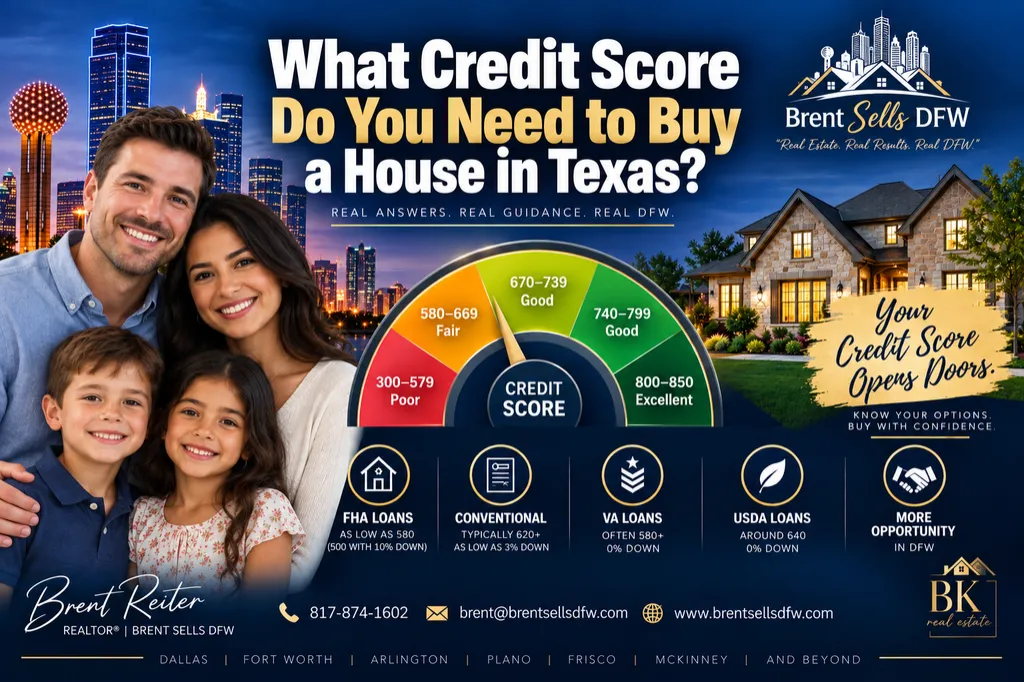
Los mínimos por tipo de préstamo
| Préstamo | Puntaje mínimo típico | Enganche |
|---|---|---|
| FHA | 580 (500 con 10% de enganche) | 3.5% (o 10%) |
| Convencional | 620 | Desde 3% |
| VA | Sin mínimo oficial; los prestamistas suelen pedir 580 a 620 | 0% |
| USDA | Alrededor de 640 | 0% |
Son mínimos típicos. Cada prestamista pone sus propias reglas, así que vale la pena hablar con más de uno.
Qué se considera crédito bajo
Hoy, la mayoría de los prestamistas lo ven más o menos así:
| Puntaje | Nivel |
|---|---|
| 740 o más | Excelente |
| 680 a 739 | Bueno |
| 620 a 679 | Regular |
| 580 a 619 | Bajo |
| Menos de 580 | Opciones muy limitadas |
La buena noticia: muchos compradores con puntajes de 580 a 640 están comprando casa en DFW.
Préstamos para compradores con crédito bajo
- FHA: desde 580 con 3.5% de enganche, y algunos prestamistas aceptan desde 500 con 10%. Es más flexible con problemas pasados, como cuentas en cobranza o una bancarrota anterior. Es la opción más común para compradores primerizos en DFW.
- Convencional: normalmente pide 620 o más. Si califica, puede salir más barato a largo plazo porque el seguro hipotecario se puede quitar después, algo que en FHA casi nunca pasa. Si está cerca de 620 a 640, vale la pena revisarlo.
- VA: para veteranos y militares que califican. El VA no pone un mínimo, pero la mayoría de los prestamistas pide de 580 a 620.
- USDA: sin enganche en zonas rurales y semirrurales en las orillas de DFW.
- Ayuda para el enganche: hay programas del estado de Texas, del condado de Tarrant y de Fort Worth. Los explico en mi guía de ayuda para el enganche.
¿Y si no tiene historial de crédito?
No tener crédito no es lo mismo que tener mal crédito. Algunos programas, como FHA, permiten que el prestamista use un historial de crédito alternativo para comprobar que usted paga a tiempo:
- Pagos de renta de los últimos 12 meses o más.
- Recibos de luz, agua, gas, teléfono o internet.
- Pagos de seguro de carro o de salud.
No todos los prestamistas lo ofrecen y pide más papeleo, así que pregunte directamente. Guarde comprobantes de esos pagos desde ahora.
Por qué su puntaje importa aunque ya califique
Llegar al mínimo le abre la puerta, pero su puntaje también decide:
- Su tasa de interés. Con 580 y con 720 puede calificar para el mismo préstamo, pero con pagos mensuales muy distintos.
- El costo del seguro hipotecario. En un préstamo convencional, el seguro hipotecario (PMI) se cobra según su puntaje. Entre más bajo, más caro.
- Las promociones de los constructores. Algunas tasas bajas que ofrecen los constructores piden su propio puntaje mínimo, aparte del mínimo del préstamo.
- Cuánta deuda le aceptan. Con un puntaje bajo, los prestamistas suelen pedir menos deudas en relación con sus ingresos.
Subir aunque sea de 20 a 40 puntos puede bajar su tasa entre un cuarto y medio punto.
No es solo el puntaje
Dos compradores con el mismo puntaje de 610 pueden recibir ofertas muy distintas. Los prestamistas también ven:
- Sus deudas comparadas con sus ingresos. La mayoría de los programas quiere que todos sus pagos de deudas, incluida la nueva hipoteca, sean menos del 43% al 50% de su ingreso antes de impuestos.
- Su historial de crédito. Un historial corto con puntaje bajo se ve distinto que uno largo con algunos problemas.
- Sus ahorros de reserva. Tener varios meses de pagos ahorrados ayuda a compensar un puntaje bajo.
- Su estabilidad en el trabajo. Dos años en el mismo tipo de trabajo cuentan mucho, aunque haya cambiado de empleo.
- Una carta de explicación. Un problema de una sola vez, como una cuenta médica o una pérdida de trabajo, se ve con más flexibilidad que pagos atrasados constantes.
Por eso conviene sacar una preaprobación real en lugar de adivinar con el puntaje.
Cómo subir su crédito rápido
- Baje el saldo de sus tarjetas de crédito. Casi siempre es lo que más rápido sube el puntaje.
- No abra cuentas nuevas antes ni durante el proceso del préstamo.
- Haga todos sus pagos a tiempo. Es lo que más pesa en su puntaje.
- No llene sus tarjetas al límite, ni por poco tiempo.
- No cierre cuentas viejas. Cerrarlas puede bajar su puntaje.
- Revise su reporte y dispute los errores. Puede pedir sus reportes gratis en AnnualCreditReport.com.
Muchos compradores ven mejoras en 30 a 60 días. Subir 30 puntos o más normalmente toma más tiempo.
¿Comprar ahora o esperar?
Puede tener sentido comprar ahora si:
- Ya está cerca de 580 a 620.
- Su ingreso y su trabajo son estables.
- Su renta se parece a lo que pagaría de hipoteca.
- No piensa mudarse pronto.
Puede tener sentido esperar si:
- Está por debajo de 580.
- Puede subir su puntaje rápido.
- Necesita tiempo para ahorrar el enganche y los costos de cierre.
- Tiene problemas en su reporte que están por cumplir 7 años, cuando la mayoría se borra.
Cada mes que espera es un mes más de renta, pero una tasa alta por 30 años puede costar más. La pregunta real es cuánto le ahorrarían 60 a 90 días de trabajo en su crédito en este préstamo. Un prestamista puede comparar las dos opciones con números reales.
Mitos comunes
- "Revisar mi crédito baja mi puntaje." No. Revisar su propio crédito no lo afecta. Solo cuentan las consultas del prestamista cuando solicita el préstamo.
- "Necesito 20% de enganche." La mayoría de los compradores primerizos pone mucho menos. FHA y muchos préstamos convencionales permiten del 3% al 3.5%.
- "Con crédito bajo no me aprueban." Normalmente quiere decir menos opciones y una tasa más alta, no un no automático.
Cómo se ve esto en DFW
- Todavía hay casas para primeros compradores de $250,000 a $400,000 en el sur y el este de Fort Worth, Arlington, Haltom City y partes de los Mid-Cities.
- En muchos casos el pago mensual se parece a la renta, sobre todo con una tasa rebajada o ayuda para el enganche.
- Muchos constructores de casas nuevas ofrecen tasas rebajadas o pagan costos de cierre, y eso puede pesar más en su pago mensual que el puntaje.
El error más grande es suponer que no está listo sin revisarlo. Lea también mi guía para comprar su primera casa.
Preguntas frecuentes
¿Qué puntaje de crédito necesito para comprar casa en Texas?
No hay un mínimo único en Texas; depende del préstamo. FHA acepta desde 580 con 3.5% de enganche (o 500 con 10%), los préstamos convencionales normalmente piden 620 o más, y en los préstamos VA muchos prestamistas aceptan desde 580. Su puntaje afecta más su tasa de interés que si califica o no.
¿Puedo comprar casa en Dallas-Fort Worth con crédito bajo?
Sí. Muchos compradores con puntajes de 580 a 640 están comprando en DFW, sobre todo con préstamos FHA. Un puntaje bajo normalmente quiere decir menos opciones y una tasa más alta, no un no automático.
¿Puedo comprar casa si no tengo historial de crédito?
Muchas veces, sí. Algunos programas, como FHA, permiten que el prestamista use un historial de crédito alternativo, por ejemplo pagos de renta, luz, teléfono o seguro hechos a tiempo. No todos los prestamistas lo ofrecen, así que pregunte directamente.
¿Revisar mi propio crédito baja mi puntaje?
No. Revisar su propio crédito es una consulta suave y no afecta su puntaje. Solo cuentan las consultas que hace un prestamista cuando usted solicita el préstamo.
¿Qué tan rápido puedo subir mi puntaje?
Muchos compradores ven mejoras en 30 a 60 días, sobre todo si bajan el saldo de sus tarjetas de crédito. Subir 30 puntos o más normalmente toma más tiempo.
¿Me conviene esperar a mejorar mi crédito o comprar ya?
Depende de sus números. Si ya está cerca de 580 a 620, su trabajo es estable y su renta se parece a lo que pagaría de hipoteca, comprar ahora puede tener sentido. Si está por debajo de 580 o puede subir su puntaje rápido, esperar unos meses puede ahorrarle mucho. Un prestamista puede comparar las dos opciones con números reales.
Fuentes
- HUD en español: préstamos FHA
- U.S. Department of Veterans Affairs: préstamos VA
- Oficina para la Protección Financiera del Consumidor (CFPB) en español
- AnnualCreditReport.com: reportes de crédito gratis
Si su crédito no es perfecto, lo mejor no es adivinar, sino tener un plan. Trabajo con prestamistas de DFW que se especializan en compradores primerizos y con crédito bajo, y le puedo conectar con alguien que le dé números reales. Llámeme o mándeme un texto; un colega bilingüe le puede devolver la llamada en español.
Brent Reiter, REALTOR®
Brent Sells DFW